O Banco Central aprovou, em nove de novembro de dois mil e vinte e seis, novas medidas para aumentar a proteção de consumidores durante a oferta e a contratação de crédito. As regras abrangem empréstimos, financiamentos e outras operações usadas para viabilizar compras de maior valor, como eletrodomésticos, celulares, móveis, veículos e serviços.
Segundo o Ministério da Fazenda, as mudanças reforçam a transparência das instituições financeiras e a responsabilidade na concessão de crédito. A proposta é permitir que o cliente compreenda melhor as condições apresentadas antes de assumir uma obrigação que comprometa o orçamento.
O que muda para quem busca crédito
Entre as novidades está a criação de um ambiente eletrônico no qual o consumidor poderá consultar suas obrigações financeiras, os custos das operações contratadas, o comprometimento da renda e a adequação do crédito ao seu perfil. Essas informações devem reunir elementos relevantes para a análise de uma proposta antes da assinatura do contrato.
Na prática, o consumidor poderá observar não apenas o valor da parcela, mas também como aquela contratação se relaciona com outros compromissos financeiros. Esse tipo de visualização é especialmente importante em compras parceladas, nas quais uma prestação aparentemente acessível pode se somar a dívidas já existentes e reduzir a margem disponível no orçamento.
As novas regras também estão relacionadas à forma como as instituições oferecem empréstimos e financiamentos. A concessão deverá considerar a compatibilidade da operação com o perfil e a capacidade mensal de pagamento do cliente, reforçando a necessidade de uma avaliação mais responsável antes da contratação.
Por que a medida afeta as compras
O crédito tem participação direta nas decisões de consumo de famílias que precisam parcelar produtos ou serviços. Em períodos de maior movimento no comércio, como a Black Friday e as compras de fim de ano, ofertas com pagamento dividido podem influenciar a escolha entre lojas, marcas e modelos.
Com acesso a informações sobre custos e comprometimento da renda, o cliente poderá comparar propostas de maneira mais completa. A análise deixa de se concentrar somente na prestação anunciada e passa a considerar o custo da operação e o impacto do contrato sobre os demais gastos mensais.
Esse cuidado pode ser útil em compras realizadas tanto em lojas físicas quanto em plataformas digitais. A oferta de crédito pode aparecer associada a um produto, a um financiamento específico ou a uma opção de pagamento apresentada no momento da compra. Em qualquer dessas situações, as condições financeiras fazem parte do preço efetivo da decisão de consumo.
Como avaliar uma proposta antes de contratar
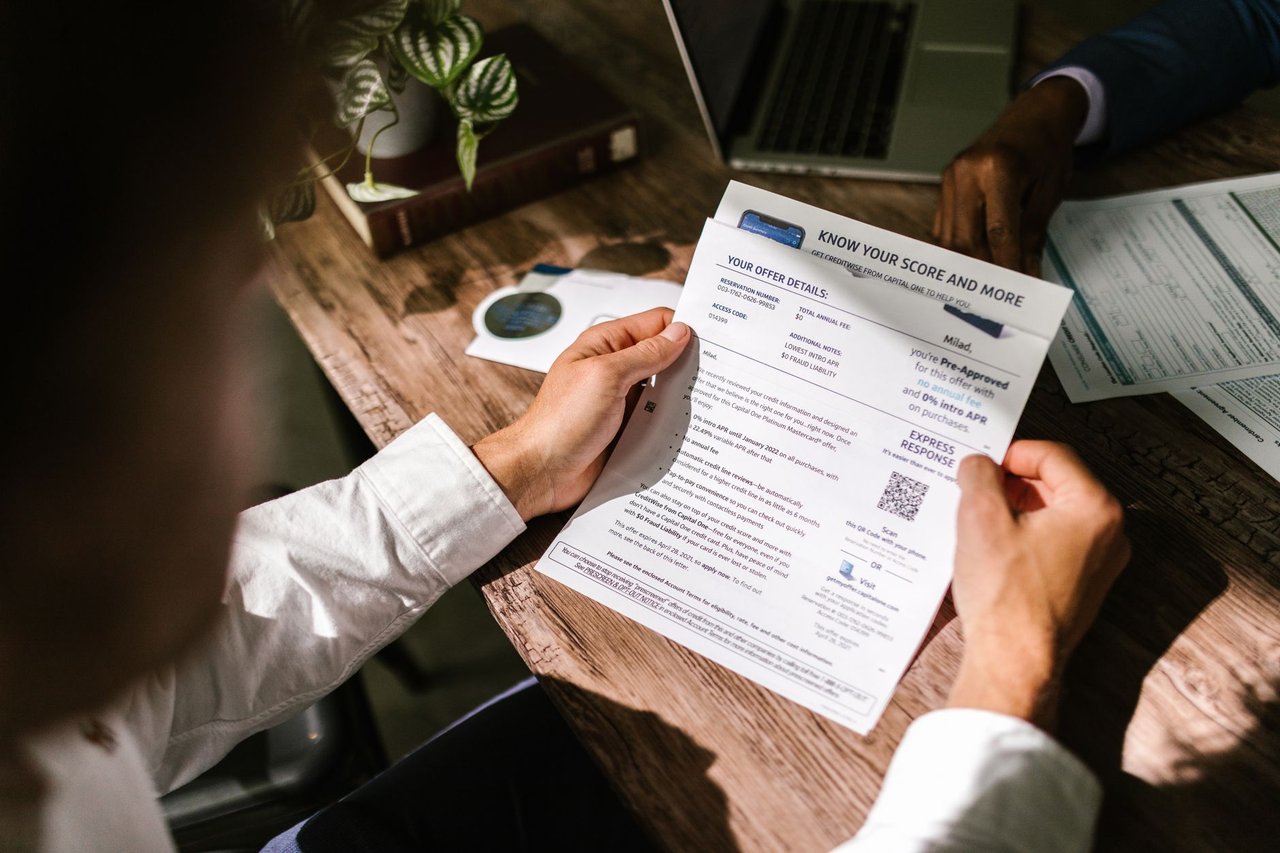
O consumidor deve conferir o custo total da operação, os juros e os encargos indicados pela instituição financeira. Também é importante verificar o valor final que será pago e relacioná-lo ao orçamento mensal, sem considerar somente a parcela destacada na publicidade ou na tela de contratação.
A consulta às obrigações financeiras e ao comprometimento da renda pode ajudar nessa comparação. Se houver mais de uma proposta disponível, a avaliação deve levar em conta o conjunto das condições oferecidas, incluindo o custo da operação e a adequação ao perfil do cliente, e não apenas a facilidade de aprovação.
As informações também podem contribuir para decisões relacionadas a trocas e substituições de produtos. Quando uma compra envolve financiamento ou parcelamento, desistir da operação ou buscar outra alternativa pode ter efeitos diferentes conforme as condições previstas no contrato. Por isso, a leitura dos encargos e das obrigações deve ocorrer antes da confirmação.
Transparência não significa juros menores
As medidas aprovadas pelo Banco Central ampliam a quantidade de informações disponíveis e reforçam a responsabilidade na oferta de crédito, mas não representam garantia de aprovação nem redução automática dos juros. A utilidade da mudança está na possibilidade de o consumidor visualizar melhor a operação e avaliar se ela cabe em sua realidade financeira.
O comunicado divulgado pelo Ministério da Fazenda apresenta as novas diretrizes e o ambiente eletrônico previsto para a consulta das obrigações. A adoção dessas ferramentas deverá ser acompanhada pela aplicação das regras às instituições financeiras, mantendo o foco na clareza das ofertas e na prevenção do endividamento incompatível com a capacidade de pagamento.